
Veľký článok pre rok 2026 o porovnaní možností bývania
Prenájom alebo kúpa bytu alebo domu v meste Košice alebo v okolí
Detailná analýza, čo sa dnes naozaj oplatí
Rozhodovanie medzi životom v podnájme a záväzkom na 30-ročnú hypotéku je kľúčovou finančnou križovatkou. Obe možnosti majú svoje logické opodstatnenie, no každá z nich sa riadi úplne odlišnou matematikou a mierou rizika. Pozrime sa na podrobný rozbor oboch alternatív, ich konkrétne čísla, skryté poplatky a finančný dopad v rôznych časových horizontoch.
1. Hypotéka vs. nájom: kde naozaj končia vaše peniaze?
Najväčším mýtom pri porovnávaní je tvrdenie, že „platením nájmu vyhadzujete 100 % peňazí von oknom, zatiaľ čo pri hypotéke investujete do svojho“. Realita je pri súčasných úrokových sadzbách o niečo zložitejšia.
Čistý náklad pri hypotéke (úrok + poplatky)
Pri splátke hypotéky nejdú všetky peniaze do splácania vášho majetku. V prvých гоkoch splácania tvorí podstatnú časť splátky úrok (cena za požičanie peňazí od banky), ktorý je rovnako nenávratným nákladom ako nájomné.
Príklad Modelového úveru (140 000 € na 30 rokov pri úroku 3,8 %):
- mesačná splátka: 651,60 €
- zloženie 1. splátky: Úrok robí 443,33 € (čistý náklad) a istina len 208,27 € (tvorba majetku).
- súčet úrokov za 5 rokov: Zaplatíte banke 24 950 € na čistých úrokov + cca 1 200 € na poistení úveru a nehnuteľnosti.
- zaplatená istina za 5 rokov: Dlho sa znižuje pomaly – úver klesne o 14 146 €.
Čistý náklad pri podnájme
Pri nájme platíte fixnú sumu, ktorá v sebe zahŕňa odmenu pre majiteľa a zálohy za energie.
Príklad Modelového nájmu (porovnateľný 2-izbový byt):
- mesačný nájom: 750 € (z toho čisté nájomné cca 570 €, energie a správca 180 €).
- súčet nájomného za 5 rokov: 45 000 € (z toho 34 200 € čistý náklad na bývanie bez energií).
Matematické zhodnotenie po 5 rokoch: Pri hypotéke je nenávratný náklad na úrokoch a poplatkoch cca 26 150 €. Pri podnájme je nenávratný náklad na čistom nájme 34 200 €. Hypotéka tak z pohľadu čistého nákladu šetrí 8 050 €, pričom vám navyše ostáva efekt zhodnotenia ceny nehnuteľnosti.
2. Vstupné náklady a investičný kapitál: čo potrebujete na štart?
Zásadným rozdielom je množstvo hotovosti, ktorú musíte mať k dispozícii ešte pred podpísaním zmluvy.
Akontácia a poplatky pri kúpe (celkovo cca 34 850 € pri CENE 170 000 €)
- 20 % vlastné zdroje (LTV 80 %): 34 000 € (bez týchto úspor vám banka 100 % ceny nefinancuje, prípadne vyžaduje dofinancovanie).
- Znalecký posudok: 200 € – 300 €
- Poplatok za kataster (vklad záložného práva a vlastníctva): 100 € – 300 €
- Poistenie nehnuteľnosti (povinné k hypotéke): 100 € – 200 € / rok
Vstupné kapitálové nároky pri nájme (celkovo cca 1 500 € – 2 250 €)
- 1. mesačné nájomné vopred: 750 €
- Vratný depozit pre majiteľa: 750 € – 1 500 € (vo výške 1 až 2 nájmov)
3. Náklady obetovanej príležitosti (Opportunity Cost)
S otázkou nájmu a kúpy súvisí aj finančný koncept investičného kapitálu. Ak sa človek rozhodne pre nájom, nemusí minúť desiatky tisíc eur na akontáciu (napr. 34 000 €) a môže ich zhodnocovať na kapitálovom trhu.
Základný princíp: Ak nájomca dokáže ušetrené vstupné prostriedky aj mesačný rozdiel v prospech nájmu (keďže celkové výdavky na nájom sú nižšie než pri hypotéke) pravidelne a disciplinovane investovať, finančná strata oproti vlastnému bývaniu sa v čase čiastočne znižuje.
Výhoda vlastného bývania: Nehnuteľnosť však historicky profituje z tzv. finančnej páky. Zatiaľ čo pri investovaní zarábate len z vloženej čiastky, pri kúpe nehnuteľnosti zarábate na raste ceny celej nehnuteľnosti (170 000 €), hoci ste zo svojho vložili len časť (34 000 €).
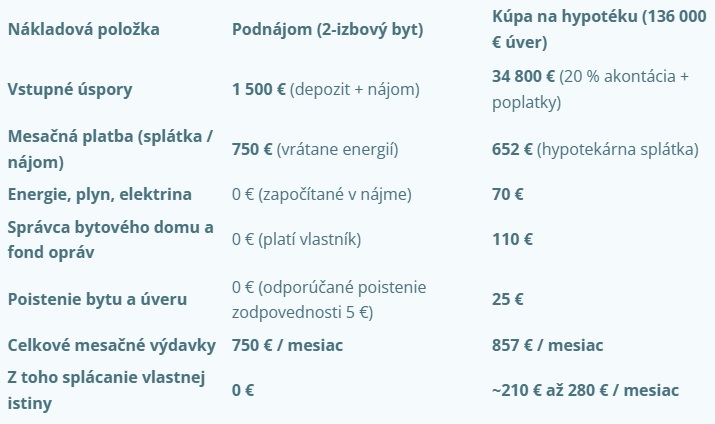
4. Porovnanie cien: nájom vs. kúpa – detailný rozpočet 2-izbového bytu za 170 000 €
5. Byt vs. dom – nájom vs. kúpa
Typ nehnuteľnosti zásadne mení prevádzkovú náročnosť a finančné záväzky
Byt v nájme (2–3 izbový):
- priemerný nájom 650 € – 950 € / mesiac.
- najefektívnejší spôsob mestského bývania.
- bez starostí o fasádu, výťah či strechu.
Dom v nájme (4-izbový rodinný dom):
- komerčné nájomné sa pohybuje od 1 100 € do 1 800 € / mesiac
- zálohy za plyn a elektrinu 200 € – 350 € / mesiac.
Byt v osobnom vlastníctve:
- kúpna cena 140 000 € – 210 000 €.
- správca a fond opráv predstavujú 1,80 € – 2,50 € / m² / mesiac (pri 60 m² je to 110 € – 150 €/mesiac).
Dom v osobnom vlastníctve:
- kúpna cena novostavby v dostupnosti mesta začína na 230 000 € – 350 000 €.
- okrem splátky hypotéky (cca 900 € – 1 300 €/mesiac)
- je nutné vytvárať fond vlastných opráv minimálne 100 € – 150 € / mesiac na údržbu technológií.
6. Životné fázy: plánovanie veľkej rodiny vs. jednotlivec / pár
Jednotlivec / Pár (1,5 až 2-izbový byt, 40 – 55 m²):
- nájom: 550 € – 750 € / mesiac. Flexibilná voľba. Neviaže kapitál a pri zmene práce stačí podať 2-mesačnú výpoveď z nájmu.
- kúpa: Splátka hypotéky pri úvere 100 000 € vychádza na cca 465 € / mesiac + energie 130 € = celkovo 595 € / mesiac.
Veľká rodina s deťmi (4-izbový byt / dom, 100 – 140 m²):
- nájom: Rodinný 4-izbový byt stojí 1 000 € – 1 400 € / mesiac. Rizikom je neistota – pri nepredĺžení zmluvy je náročné narýchlo nájsť vyhovujúci nájom v rovnakej lokalite.
- kúpa: Kúpna cena 250 000 € – 350 000 €. Pri 80 % hypotéke (200 000 €) je splátka 931 € / mesiac + energie a fond opráv 250 € / mesiac = celkovo 1 181 € / mesiac. Garantuje dlhodobé zázemie.
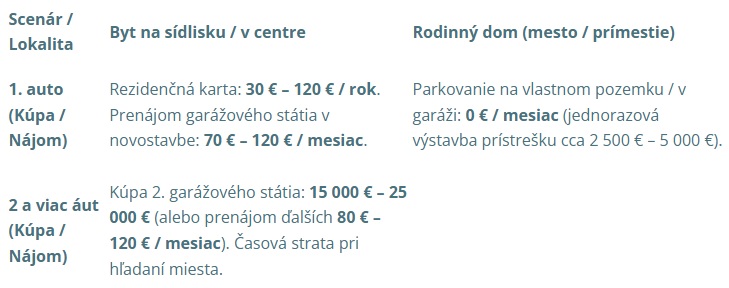
7. Parkovanie: byt vs. dom, 1 auto vs. viac áut
8. Prehľad mesačných nákladov (Položka po položke)
Prehľad priemerných mesačných výdavkov podľa kategórií
Nájom 2-izbového bytu (55 m²):
- nájomné + energie + internet: 750 € (fixná suma).
- fond opráv a poistenie: 0 € (platí majiteľ).
- spolu: 750 € / mesiac
Nájom rodinného domu (120 m²):
- nájomné: 1 200 €e
- nergie (plyn, elektrina, voda, odpad): 250 €
- spolu: 1 450 € / mesiac
Kúpa 2-izbového bytu (55 m², hypotéka 136 000 €):
- splátka hypotéky: 632 € (z toho ~210 € tvorí splátka istiny)
- správca + Fond opráv: 120 €
- elektrina + Plyn: 60 €
- poistenie bytu a úveru: 25 €
- spolu: 837 € / mesiac
Kúpa rodinného domu (120 m², hypotéka 200 000 €):
- splátka hypotéky: 931 €
- energie (elektrina, plyn/tepelné čerpadlo, voda, smeti): 200 €
- poistenie domu: 20 €
- vlastná rezerva na údržbu (kotol, strecha): 100 €
- spolu: 1 251 € / mesiac
9. Aké príjmy dnes potrebujete a aká je realita na trhu?
Až konkrétne čísla z výplatnej pásky a pravidlá Národnej banky Slovenska (NBS) dávajú odpoveď na to, na čo v skutočnosti máte.
A. Koľko musíte zarábať na 2-izbový byt (170 000 €)?
Banka limituje úverové zaťaženie pravidlom DTI (maximálny úver = 8× ročného čistého príjmu) a pravidlom DSTI (všetky splátky úverov nesmú presiahnuť 60 % z čistého príjmu po odpočítaní životného minima).
sám / jednotlivec:
Na Nájom (750 €/mesiac): Pri dodržaní pravidla zdravej peňaženky (náklady na bývanie max 30 – 35 % z príjmu) je vyžadovaný čistý príjem okolo 2 100 € – 2 500 € / mesiac.
Na Kúpu hypotékou (136 000 € úver): Potrebujete čistý mesačný príjem minimálne 1 650 € – 1 800 € / mesiac kvôli prísnemu bankovému stres-testu. Pre jednotlivca však zostáva najväčšou výzvou našetriť 34 000 € v hotovosti na akontáciu.
pár / dvojica:
Spojenie príjmov dvoch partnerov je dnes najčastejšou cestou k získaniu úveru.
Ak napríklad obaja partneri dosahujú bežný priemerný príjem (napr. spoločne cca 2 100 € v čistom), ich úverový limit dosiahne na hypotéku až vo výške 168 000 € (8× ročný príjem), čo na kúpu 2-izbového bytu pohodlne postačuje.
B. Pomoc od rodiny a dofinancovanie
Pre väčšinu mladých ľudí je najväčšou bariérou vstupná akontácia 20 % (34 000 €). Preto sa v praxi najčastejšie využívajú tieto riešenia:
Svadobný dar / úspory rodiny: Priamy finančný príspevok od rodiny vyrieši akontáciu a pár následne zo svojich dvoch platov spláca už len samotnú hypotéku.
Založenie druhej nehnuteľnosti: Ak chýba hotovosť na akontáciu, dočasne sa do zálohy založí nehnuteľnosť rodičov. Vďaka tomu banka poskytne 100 % financovanie požadovanej sumy. Po splatení určitej časti úveru sa ťarcha z rodičovského domu vymaže.
C. Nečakané výdavky, s ktorými treba počítať
Mnoho ľudí plánuje rodinný rozpočet len podľa čistých fixných nákladov. V reálnom živote však nastávajú situácie, na ktoré treba mať vytvorenú finančnú rezervu:
Pri vlastnom bývaní:
- nedoplatky z ročného vyúčtovania: Mimoriadny nedoplatok za teplo či vodu po zime vo výške 300 € – 600 €.
- oprava / výmena technológií: Pokazená práčka, chladnička či nový plynový kotol (400 € – 1 500 €).
- navýšenie fondu opráv: Rozhodnutie vlastníkov o rekonštrukcii či zateplení domu môže zvýšiť mesačné poplatky.
- zmena úrokových sadzieb: Pri refixácii môže zmena úroku ovplyvniť výšku mesačnej splátky.
Pri podnájme:
- zvýšenie nájomného: Vlastník nehnuteľnosti môže zvýšiť nájomné o infláciu.
- nečakané sťahovanie: V prípade výpovede z nájmu vzniká okamžitý jednorazový výdavok cca 1 500 € – 2 000 € (nový depozit + prvý nájom + náklady na sťahovanie).
Ako sa rozhodnúť?
Ak hľadáte flexibilitu, nechcete sa viazať hypotékou na 30 rokov alebo zatiaľ nemáte našetrený dostatočný kapitál na akontáciu (aspoň 15 – 20 % z ceny nehnuteľnosti), podnájom je logickou a finančne bezpečnou voľbou. Naopak, ak hľadáte dlhodobú stabilitu, chcete budovať vlastný majetok, spojíte platy v páre alebo využijete počiatočnú pomoc napríklad od rodičov, kúpa nehnuteľnosti prostredníctvom hypotéky dáva z dlhodobého hľadiska jednoznačný zmysel. Práve s lepšou orientáciou na lokálnom trhu vám pomáha náš portál. Pomáhame prepájať svet realít s modernými technológiami a párovať ponuku s dopytom s dôrazom na kvalitu, efektivitu a lokálny prehľad. Našou prioritou je prinášať ľuďom v Košiciach a okolí spoľahlivé informácie a nástroje, ktoré im pomôžu pri rozhodovaní o bývaní či investíciách.
Či ste majiteľ nehnuteľnosti, developer alebo hľadáte priestor na spoluprácu v oblasti realít alebo marketingu v regióne, neváhajte nás kontaktovať mailom: kontakt@kosice-nehnutelnosti.sk
